
Parajara Moraes Alves Junior, contador especialista em agronegócio, destaca que a Reforma Tributária começa a mudar a forma como produtores e empresas do agronegócio precisam observar suas operações, receitas e obrigações fiscais. Acompanhar essas transformações deixou de ser apenas uma questão de cumprimento de regras e passou a fazer parte do planejamento da atividade rural.
A Emenda Constitucional nº 132, de 2023, redesenhou a tributação sobre o consumo no país, enquanto a Lei Complementar nº 214, de 2025, estabeleceu regras para a criação do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS. No campo, as mudanças exigem atenção porque o agronegócio reúne diferentes perfis de produtores, cadeias produtivas e formas de comercialização.
O produtor rural precisa entender onde se encaixa
Um dos primeiros desafios trazidos pelo novo modelo é identificar corretamente a situação tributária de cada produtor. A legislação prevê regras específicas para o produtor rural e para o produtor rural integrado, reconhecendo que a atividade agropecuária possui características diferentes de outros setores da economia.
A Lei Complementar nº 214 estabelece, por exemplo, que o produtor rural, pessoa física ou jurídica, com receita inferior ao limite legal previsto, atualmente de R$ 3,6 milhões no ano-calendário, pode ser considerado não contribuinte do IBS e da CBS, observadas as condições da norma. A legislação também prevê regras para situações em que esse limite é ultrapassado.
Isso não significa, porém, que produtores abaixo desse patamar possam ignorar as mudanças. Parajara Moraes Alves Junior frisa a importância de analisar a realidade de cada propriedade antes de tomar decisões, pois faturamento, estrutura jurídica, participação em outras empresas e relação com compradores podem influenciar o enquadramento e os efeitos das novas regras.

A opção tributária passa a ser uma decisão estratégica
Outro ponto importante é que a legislação permite ao produtor rural optar pela inscrição como contribuinte do IBS e da CBS no regime regular. Essa possibilidade demonstra que a escolha tributária não deve ser tratada como uma decisão automática ou baseada apenas no tamanho da receita.
A opção pode produzir efeitos na relação comercial com empresas da cadeia produtiva, especialmente quando entram em cena mecanismos de apropriação de créditos. Por isso, uma decisão aparentemente simples pode exigir uma análise mais ampla sobre fornecedores, compradores, custos e fluxo de comercialização.
Na prática, o planejamento tributário rural tende a ganhar importância justamente porque o produtor precisará compreender não apenas quanto paga em tributos, mas também como suas operações se relacionam com o restante da cadeia. Parajara Moraes Alves Junior observa esse cenário a partir de sua atuação como consultor em planejamento tributário, sucessório e patrimonial rural, áreas que frequentemente se conectam dentro da gestão de uma propriedade.
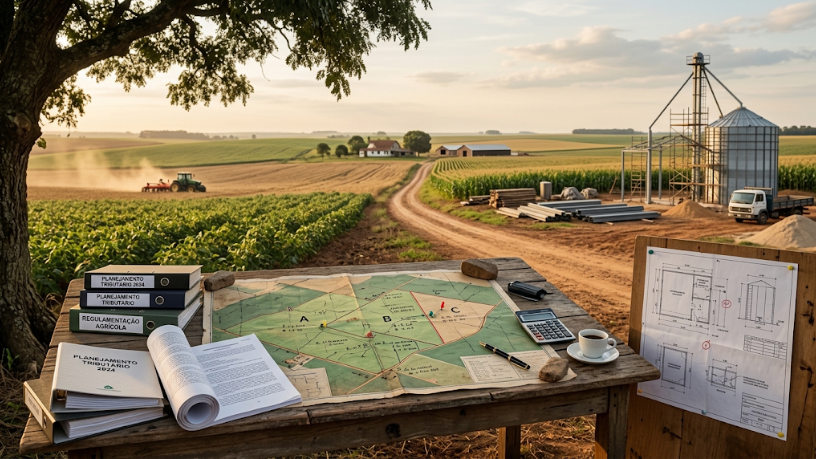
Créditos e documentos ganham mais relevância
A Reforma Tributária também reforça a importância da organização das informações fiscais. A LC n.º 214 prevê a possibilidade de créditos presumidos para contribuintes do regime regular que adquiram bens e serviços de produtores rurais não contribuintes, dentro das regras estabelecidas pela legislação.
Para que esses mecanismos funcionem adequadamente, a qualidade das informações e da documentação fiscal se torna ainda mais relevante. A própria norma prevê requisitos relacionados à emissão de documentos fiscais eletrônicos e à identificação das operações.
É nesse ponto que a contabilidade deixa de ser percebida apenas como uma atividade realizada depois que os fatos econômicos já aconteceram. Registros organizados permitem acompanhar receitas, despesas, operações e resultados com maior precisão. Parajara Moraes Alves Junior considera que a adaptação às novas exigências depende também de uma gestão mais próxima dos números produzidos pela atividade.

O agronegócio terá regras específicas, mas não estará fora da mudança
A existência de regimes diferenciados não significa que o setor rural permanecerá à margem da transformação tributária. A legislação prevê, por exemplo, redução de 60% das alíquotas do IBS e da CBS para determinadas operações envolvendo produtos agropecuários, aquáticos, pesqueiros, florestais e extrativistas vegetais in natura, conforme as definições legais.
Essas particularidades são importantes, mas não eliminam a necessidade de planejamento. Cada elo da cadeia pode apresentar uma situação diferente, desde a produção primária até a industrialização, o transporte e a comercialização dos produtos.
Além disso, Parajara Moraes Alves Junior pondera que a legislação tributária continua em processo de regulamentação e implementação. Por essa razão, decisões patrimoniais ou empresariais tomadas sem considerar o novo cenário podem precisar ser revistas mais adiante. O acompanhamento das normas e das mudanças regulatórias passa a ser uma medida preventiva, especialmente para negócios familiares e propriedades com estruturas mais complexas.
Planejar antes pode reduzir improvisos depois
A maior mudança provocada pela Reforma Tributária talvez esteja na necessidade de antecipação. Esperar que todas as regras estejam plenamente em vigor para começar a organizar documentos, processos e informações pode aumentar a dificuldade de adaptação. Nesse contexto, Parajara Moraes Alves Junior ressalta que o planejamento tributário rural precisa partir de um diagnóstico concreto da atividade.
A Reforma Tributária não cria uma única resposta para todo o agronegócio. Cada propriedade possui características próprias, e é justamente por isso que compreender as regras antes de tomar decisões pode fazer diferença. Organizar informações, revisar estruturas e acompanhar a evolução da legislação são passos que ajudam o produtor a atravessar a transição com menos improviso e mais capacidade de planejamento.